Cofidis, app crédit et budget

- 626.00 Avis
- 4,0
- Téléchargements
- 1 000 000+
 Analyse par Mobxio
Quand une dépense importante arrive sans prévenir, je préfère avoir une vue claire de mon budget avant de réfléchir à un financement. C’est dans ce contexte que j’ai testé Cofidis, une application financière de Cofidis destinée à suivre ses démarches, explorer des solutions de prêt à la consommation, préparer un projet automobile ou immobilier et accéder à l’univers de l’assurance. Elle est gratuite, classée PEGI 3, et s’adresse surtout aux personnes qui veulent retrouver leurs services Cofidis depuis leur téléphone plutôt que passer systématiquement par un navigateur.
Mon impression générale est assez nuancée : l’application peut simplifier une démarche déjà engagée, mais elle ne remplace pas une réflexion sérieuse sur sa capacité de remboursement. Son intérêt dépend donc beaucoup de votre situation de départ. Si vous êtes déjà client ou si vous souhaitez étudier un projet avec Cofidis, le parcours mobile est pratique. Si vous cherchez uniquement un outil indépendant pour gérer toutes vos dépenses et tous vos comptes, vous risquez de trouver son périmètre trop limité.
Partir d’un besoin concret plutôt que d’une simple envie de crédit
Le meilleur moyen d’utiliser cette application est de commencer par une question précise : ai-je besoin de consulter un dossier existant, de préparer une simulation, ou simplement de mieux comprendre le coût d’un projet ? Ces trois situations se ressemblent en apparence, mais elles ne demandent pas la même approche. Ouvrir l’application avec un objectif clair évite de naviguer au hasard entre les rubriques liées à la finance, à l’assurance et aux projets.
Dans mon cas, le scénario le plus réaliste serait celui d’un remplacement de voiture. Le véhicule actuel devient trop coûteux à entretenir, mais je ne veux pas me précipiter sur le premier financement proposé. Je commence par estimer la somme réellement nécessaire, puis je regarde si mon budget mensuel peut absorber une nouvelle échéance après le loyer, les factures, l’alimentation, les assurances et les dépenses imprévues. L’application peut accompagner la partie simulation et la relation avec Cofidis, mais le calcul de départ doit rester personnel et honnête.
Cette distinction est importante : une simulation donne un cadre pour réfléchir, elle ne transforme pas automatiquement un projet en bonne décision. Je conseille de noter séparément le prix du bien, l’apport éventuel, les frais liés au projet et la marge disponible chaque mois. Pour une voiture, par exemple, il faut ajouter l’assurance, le carburant, l’entretien et le stationnement. Une mensualité qui semble acceptable isolément peut devenir lourde une fois replacée dans le budget complet.
Une application surtout utile quand la relation est déjà engagée
Cofidis n’est pas un agrégateur bancaire qui rassemble nécessairement toutes vos dépenses quotidiennes dans une seule vue. Son rôle est davantage centré sur les services de Cofidis : gestion, financement, assurance et préparation de projets. C’est un choix cohérent pour l’utilisateur qui veut suivre ses échanges avec cet organisme, mais moins adapté à celui qui cherche une application de budget généraliste avec catégorisation de chaque achat, objectifs d’épargne ou vision de plusieurs banques.
Je la vois donc comme un point d’accès spécialisé, pas comme un carnet de comptes universel. Pour suivre mes dépenses courantes, je continuerais à utiliser mon application bancaire habituelle ou un tableau de budget. Pour consulter une démarche Cofidis et avancer sur un projet de financement, l’application devient plus pertinente. Cette séparation des rôles évite de lui demander ce qu’elle n’a pas vocation à faire.
D’autres articles à découvrir

Adobe Express : une communauté créative qui se construit dans le partage

Pooking - Billiards City : le billard mobile peut-il se suffire à lui-même ?

Un lecteur MP3 pour retrouver le plaisir de sa propre bibliothèque musicale

Asphalt Legends : Pourquoi Ce Jeu de Course Captive le Monde

PowerDirector : Dominer le Montage Vidéo sur Mobile

Google Play Livres : agréable pour lire, moins clair pour s’orienter
Le premier passage : identifier le bon parcours
Une fois l’application ouverte, je commence par repérer le chemin correspondant à ma situation. Un client qui veut simplement vérifier l’état d’un dossier n’a pas intérêt à commencer par une nouvelle simulation. À l’inverse, une personne qui étudie un achat ne devrait pas confondre une estimation avec une demande définitive. Cette lecture attentive des intitulés est un petit détail, mais elle réduit le risque de lancer une démarche au mauvais endroit.
La présence de plusieurs thèmes peut aussi être utile : un projet automobile ne se réfléchit pas exactement comme un projet immobilier, et une question d’assurance ne se traite pas comme une demande de prêt à la consommation. Je prends le temps de choisir la catégorie qui correspond au besoin réel, car les informations à préparer et les étapes suivantes peuvent changer selon le projet.
Du téléphone à la décision : le parcours, les transmissions et les points de friction
Pour moi, le passage du téléphone à une décision financière mérite une étape de recul : je distingue ce que je peux préparer seul, ce que je transmets à Cofidis et ce qui devra encore être vérifié ensuite. Cette section aide à anticiper les moments où le parcours peut demander davantage d’attention, notamment quand les chiffres du projet ne correspondent pas exactement à la réalité du budget.
Étape 1 : préparer les informations avant de commencer
Avant de lancer une simulation ou une démarche, je rassemble les éléments dont j’aurai besoin : revenus réguliers, charges fixes, crédits en cours, montant du projet et échéance souhaitée. Même si l’application guide l’utilisateur, une préparation en amont rend le parcours plus rapide et surtout plus fiable. Une estimation faite avec des chiffres approximatifs peut donner une image trop optimiste de la situation.
Pour un projet immobilier, je sépare également le prix du bien des frais annexes et de l’épargne disponible. Pour une voiture, je calcule le coût total d’utilisation plutôt que le seul prix affiché. Ce sont des réflexes simples, mais ils constituent l’un des avantages indirects de la simulation : elle oblige à transformer une envie générale en montant concret et en effort mensuel identifiable.
Étape 2 : utiliser la simulation comme outil de comparaison
Je ne me contente pas de saisir un montant puis d’accepter la première proposition affichée. Je teste plusieurs hypothèses raisonnables : un montant plus faible, une durée différente ou un apport plus important lorsque cela correspond à ma situation. Le but n’est pas de chercher la mensualité la plus basse à tout prix, car une durée plus longue peut modifier le coût global du financement.
Le bon compromis dépend de la stabilité de mes revenus et de la marge que je souhaite conserver. Une mensualité légèrement plus élevée peut parfois raccourcir l’engagement, tandis qu’une mensualité réduite peut préserver le budget immédiat mais prolonger la période de remboursement. Je regarde donc l’ensemble des informations présentées, pas seulement le chiffre le plus facile à retenir.
Mon conseil le plus important : ne confondez jamais mensualité confortable et financement peu coûteux. La première concerne la pression sur le budget chaque mois ; le second demande d’examiner le coût total et les conditions de l’offre. Cette vérification est particulièrement importante lorsque le projet est émotionnel, comme une voiture familiale ou des travaux urgents.
Étape 3 : passer de l’estimation à la demande
Une simulation est une étape de réflexion. Si je décide de poursuivre, je dois ensuite relire les informations saisies avant de transmettre une demande. Je vérifie le montant, la durée, l’objet du financement et mes coordonnées. Une erreur à ce stade peut compliquer les échanges ultérieurs, surtout si elle concerne un revenu, une charge ou un élément d’identité.
Je recommande aussi de prendre une capture personnelle des éléments importants de la simulation, sans remplacer les documents officiels. Cela permet de garder une trace de l’hypothèse étudiée et de comparer plus tard avec la proposition réellement reçue. L’application facilite le passage numérique, mais elle ne dispense pas de lire les conditions et les documents associés.
Étape 4 : comprendre le relais avec Cofidis
Le téléphone sert ici de point de départ et de suivi, mais la décision ne repose pas uniquement sur l’écran de l’application. Une demande peut nécessiter des informations complémentaires, des justificatifs ou un échange avec Cofidis. C’est ce que j’appelle le relais : l’application organise une partie du parcours, puis la relation avec l’organisme prend le relais pour examiner le dossier et formaliser la suite.
Cette transition est pratique lorsque les informations sont bien préparées. Elle peut en revanche sembler moins fluide si je m’attends à obtenir une réponse immédiate après une simulation. Il faut garder en tête qu’une estimation en ligne et l’étude d’une demande sont deux moments différents. Le premier aide à se situer ; le second dépend du dossier transmis et des étapes de validation.
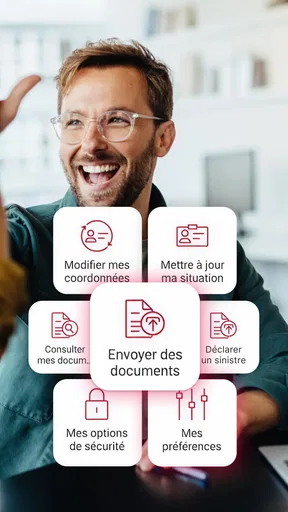
Pour éviter les allers-retours, je vérifie que mes coordonnées sont à jour et que je peux retrouver facilement les pièces demandées. Je consulte également les messages reçus dans l’application ou par les canaux associés à mon dossier. Une démarche numérique n’est vraiment efficace que si je reste attentif après l’envoi initial.
Étape 5 : suivre le résultat sans perdre la vue d’ensemble
Une fois la démarche engagée, l’application prend surtout de la valeur comme espace de suivi. Je peux revenir consulter l’état de mon dossier ou retrouver les informations liées à ma relation avec Cofidis, au lieu de recommencer le parcours depuis zéro. Pour moi, c’est le principal gain de confort par rapport à une recherche dispersée dans plusieurs courriels et pages web.
Je garde toutefois une règle : je ne considère pas qu’un dossier est terminé simplement parce qu’une étape apparaît comme envoyée. Je vérifie les éventuelles actions restantes, les documents à consulter et les prochaines communications. Cette habitude évite de laisser une demande en attente à cause d’une confirmation oubliée ou d’une information manquante.
Quand l’expérience devient moins adaptée
Le parcours peut perdre de son intérêt si je veux gérer un budget complet, comparer plusieurs organismes indépendants ou obtenir une vision consolidée de mes comptes. Dans ces cas, une application bancaire polyvalente ou un outil de budget dédié sera généralement plus approprié. Cofidis reste centré sur son propre écosystème, ce qui est à la fois sa force et sa limite.
Je serais également prudent pour une personne qui cherche une réponse instantanée sans lire les conditions. Le format mobile donne une impression de simplicité, mais un crédit reste un engagement financier. L’écran peut accélérer la saisie ; il ne doit pas accélérer la décision. Si mes revenus sont irréguliers, si mon budget est déjà tendu ou si je ne connais pas précisément mes charges, je commencerais par remettre mes comptes à plat avant d’utiliser une simulation.
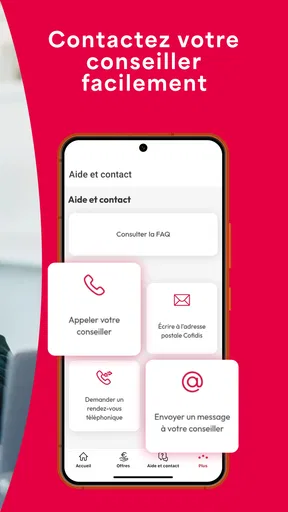
Autre limite concrète : les projets complexes demandent souvent plus de contexte qu’un formulaire ne peut en contenir. Pour une situation familiale particulière, un changement professionnel ou plusieurs crédits existants, un échange humain peut être préférable à une succession d’écrans. L’application est alors un support utile, mais pas forcément le meilleur interlocuteur unique.
Compatibilité, coût et repères utiles
L’application fonctionne sur Android à partir de la version 8.0, ce qui la rend accessible à de nombreux appareils qui ne sont pas récents. Elle est proposée gratuitement, mais cette gratuité concerne l’accès à l’application et ne signifie pas qu’un financement ou un produit associé soit sans coût. Je sépare toujours le prix d’utilisation de l’outil des conditions financières de la démarche réalisée depuis celui-ci.
La version actuelle est V12.71.0. Pour une utilisation régulière, je garde l’application à jour afin de profiter d’un parcours cohérent avec les services en ligne de Cofidis. Si mon téléphone est ancien ou si je rencontre un affichage inhabituel, je commence par vérifier la compatibilité du système et la disponibilité d’une mise à jour avant de conclure à un problème de dossier.
Ce que disent son adoption et son positionnement
Avec plus d’un million d’installations, l’application a trouvé un public important autour des services financiers de Cofidis. Sa moyenne de 4,1 sur 5, basée sur environ 2 700 évaluations, suggère une expérience globalement appréciée, sans garantir que chaque parcours sera identique. Les quelque 600 avis détaillés donnent surtout envie de garder une approche réaliste : une application financière peut être simple pour consulter un dossier et plus exigeante dès qu’une demande nécessite des informations supplémentaires.
Je trouve ce positionnement logique. Une personne qui connaît déjà Cofidis et veut centraliser ses démarches y gagnera probablement du temps. Une personne qui compare des offres ou cherche un outil de gestion quotidienne devra compléter l’expérience avec d’autres solutions et prendre elle-même en charge la comparaison.
À qui je la conseille, et à qui je la déconseille
Je la conseille aux clients Cofidis qui souhaitent consulter leur relation depuis un mobile, aux personnes qui préparent un projet clairement défini et aux utilisateurs qui préfèrent commencer une simulation en ligne avant d’échanger avec l’organisme. Elle peut aussi convenir à quelqu’un qui veut garder ses démarches de financement et d’assurance dans un espace consacré à Cofidis, plutôt que de dépendre uniquement d’un navigateur.
Je la déconseille comme outil principal à celui qui veut suivre l’ensemble de ses comptes, automatiser une méthode d’épargne ou analyser chaque dépense du foyer. Je serais aussi réservé pour une personne qui espère qu’une simulation décidera à sa place. Dans ce cas, un accompagnement budgétaire indépendant ou un échange direct avec un conseiller peut offrir un cadre plus adapté.
Après mon parcours, je retiens une application utile lorsque le besoin est déjà relié à Cofidis : vérifier, simuler, transmettre puis suivre. Elle rend le chemin plus accessible depuis un téléphone et donne une continuité appréciable entre le projet initial et les échanges suivants. En revanche, elle ne doit pas être prise pour un gestionnaire de budget complet ni pour un raccourci qui supprimerait l’analyse des conditions.
Si je devais la recommander à un ami, je lui dirais de l’installer gratuitement, de préparer ses chiffres avant toute simulation et de comparer plusieurs scénarios plutôt que de retenir la première mensualité affichée. Pour une démarche Cofidis bien définie, c’est un outil mobile convaincant. Pour une gestion financière globale ou une décision complexe, je l’utiliserais seulement comme une pièce du parcours, jamais comme l’unique source de décision.
FAQ sur Cofidis, app crédit et budget
Qu’est-ce que l’application Cofidis, app crédit et budget permet de faire ?
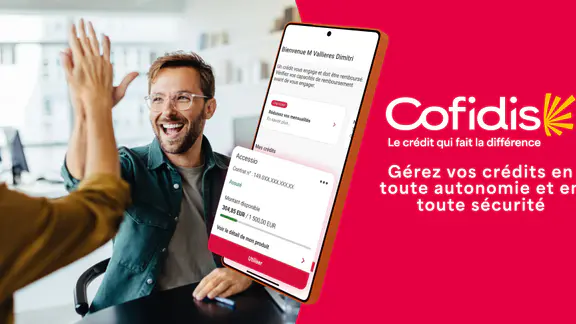
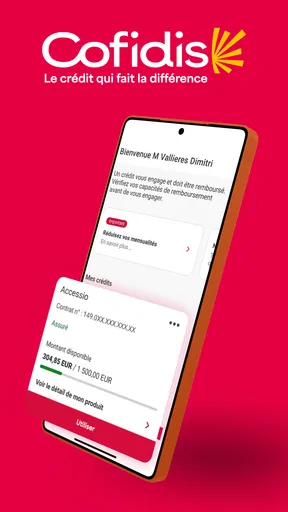
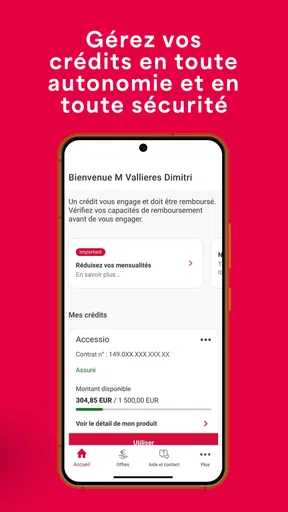
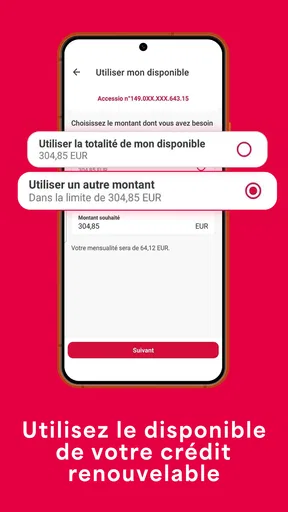
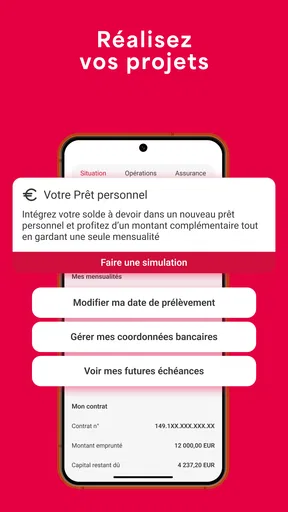
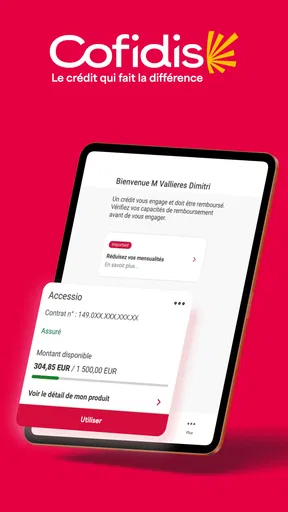
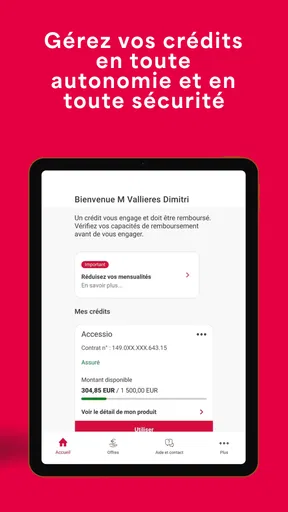
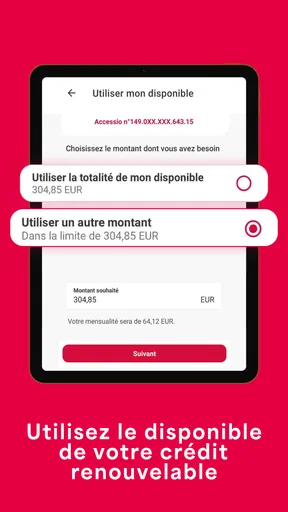
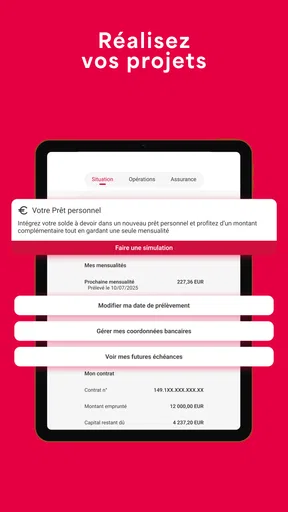
L’application Cofidis, app crédit et budget, permet aux clients de suivre leurs contrats et leurs opérations depuis un smartphone ou une tablette. Après connexion, vous pouvez généralement consulter le montant disponible, visualiser les échéances, vérifier les remboursements, accéder à vos documents et suivre certaines demandes en cours. Elle sert surtout à centraliser la gestion de votre crédit et de votre budget, sans devoir contacter systématiquement le service client.
L’application Cofidis est-elle gratuite et sur quels appareils peut-on l’utiliser ?
Le téléchargement de l’application Cofidis est généralement gratuit, mais l’utilisation d’un crédit ou d’un autre produit financier peut naturellement entraîner des intérêts, frais ou conditions spécifiques prévus au contrat. L’application est destinée aux appareils Android et iOS compatibles. Avant l’installation, vérifiez la version minimale du système, l’espace disponible et téléchargez-la uniquement depuis Google Play ou l’App Store afin d’éviter les copies non officielles.
Comment se connecter à l’application Cofidis en toute sécurité ?
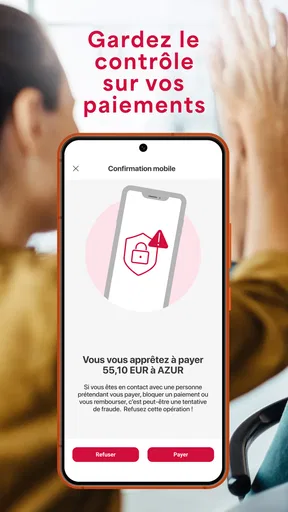
Pour accéder à votre espace, vous devez utiliser vos identifiants Cofidis, puis suivre les étapes de vérification demandées. Selon votre appareil et les options activées, une authentification renforcée ou biométrique peut être proposée. Il est important de ne jamais communiquer votre mot de passe ou vos codes de validation, même à une personne prétendant appeler au nom de Cofidis. En cas de téléphone perdu, modifiez rapidement vos accès et contactez l’assistance.
Puis-je demander un crédit ou gérer une demande directement depuis l’application ?
L’application peut permettre de consulter vos produits existants et, selon votre situation, d’accéder à certaines fonctionnalités liées à une demande de financement. Toutefois, une simulation ou une demande de crédit n’équivaut pas à une acceptation définitive. Cofidis étudie chaque dossier selon ses critères et peut demander des justificatifs supplémentaires. Lisez attentivement le taux, le coût total, la durée, les mensualités et les conditions avant toute validation.
Que faire si l’application Cofidis ne fonctionne pas ou si une opération semble incorrecte ?
Si l’application se bloque, refuse la connexion ou n’affiche pas correctement vos informations, commencez par vérifier votre connexion Internet, installer les mises à jour disponibles et redémarrer l’appareil. Évitez de multiplier les tentatives si votre compte risque d’être temporairement verrouillé. Pour une opération inhabituelle, un prélèvement contesté ou un problème de sécurité, contactez rapidement Cofidis par les canaux officiels indiqués dans l’application ou sur son site, sans utiliser un numéro reçu par message suspect.
Les points forts de Cofidis, app crédit et budget
Points à garder à l’esprit concernant Cofidis, app crédit et budget